

adiraku – Kredit & Pinjaman
oleh PT Adira Dinamika Multi Finance Tbk.
4,9
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,9
- Harga
- Free
- Unduh
- 5.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
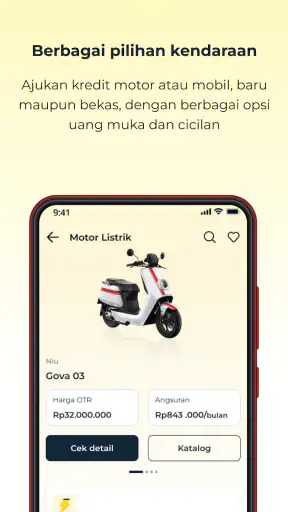
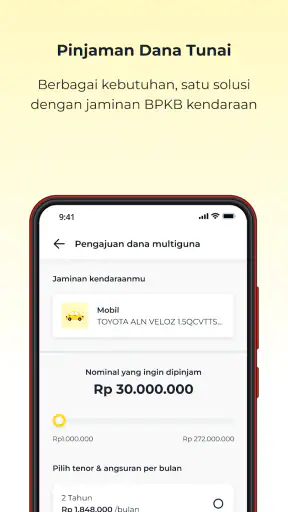
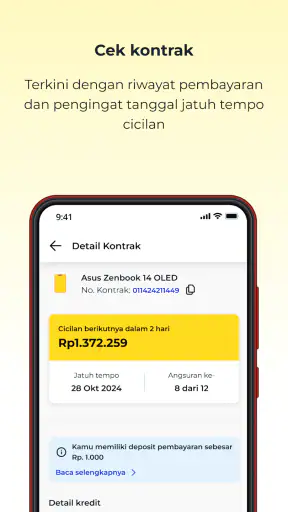
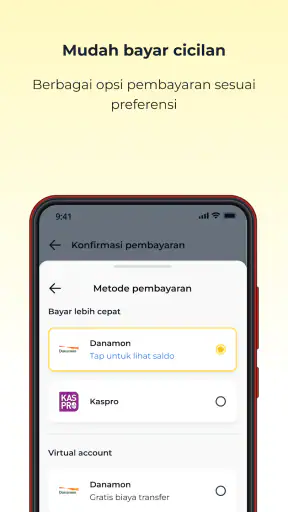
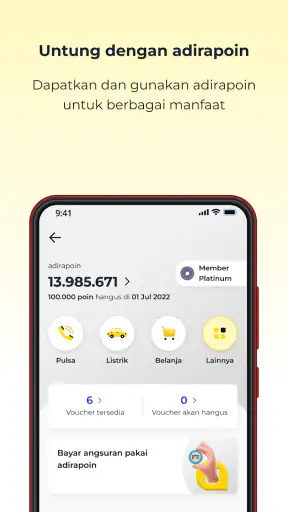
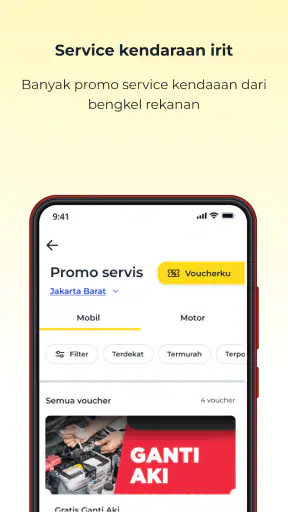
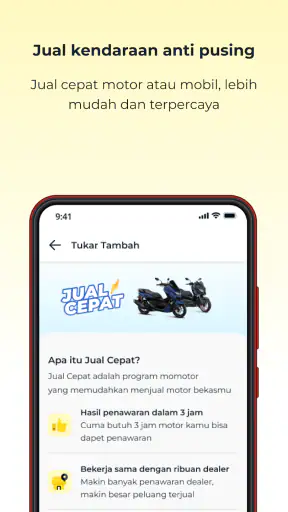
 Analisis oleh Getfullapps
Saya melihat adiraku – Kredit & Pinjaman sebagai aplikasi keuangan yang paling masuk akal ketika Anda memang sedang berurusan dengan pembiayaan Adira, bukan sekadar ingin mencoba aplikasi finansial baru. Pada minggu pertama, daya tariknya terasa jelas: beberapa kebutuhan yang biasanya tersebar antara kantor cabang, percakapan dengan petugas, dan catatan pembayaran pribadi dikumpulkan dalam satu tempat. Dari sana, pengalaman saya lebih banyak ditentukan oleh kebiasaan. Apakah saya rutin memeriksa informasi pembiayaan, memanfaatkan layanan yang tersedia, dan mengingat adirapoin, atau aplikasi ini hanya dibuka saat ada keperluan mendesak?
Aplikasi ini dikembangkan oleh PT Adira Dinamika Multi Finance Tbk. dan berada di kategori keuangan. Fokusnya mencakup kredit motor, mobil, sepeda listrik, pinjaman dana tunai, layanan, serta adirapoin. Jadi, saya tidak menilainya sebagai dompet digital serbaguna atau aplikasi perbankan harian. Nilainya lebih spesifik: membantu pengguna berinteraksi dengan layanan pembiayaan Adira melalui ponsel, lalu menjaga akses itu tetap praktis setelah pengajuan atau kontrak berjalan.
Pengalaman awal: berguna sejak minggu pertama, tetapi bukan untuk semua orang
Hal pertama yang saya sukai adalah arah aplikasinya cukup mudah dipahami. Jika tujuan saya adalah mencari pembiayaan kendaraan, mempertimbangkan dana tunai, atau mengelola layanan yang berkaitan dengan Adira, saya tidak perlu menebak-nebak fungsi utamanya. Nama produk, jenis kebutuhan, dan area layanan menjadi titik masuk yang lebih relevan daripada menu yang terlalu luas.
Untuk calon pengguna, adiraku terasa seperti pintu awal untuk mengenali pilihan pembiayaan. Namun, saya menyarankan agar Anda tidak langsung menganggap tampilan informasi sebagai keputusan kredit final. Pembiayaan kendaraan dan pinjaman dana tunai tetap merupakan komitmen finansial. Aplikasi dapat membantu proses pencarian dan pengelolaan, tetapi kemampuan membayar harus dihitung dari pendapatan yang benar-benar tersedia setiap bulan, bukan dari nominal yang terlihat menarik di layar.
Di sinilah aplikasi ini berbeda dari aplikasi belanja yang mendorong keputusan spontan. Ketika saya melihat pilihan motor, mobil, atau sepeda listrik, pertanyaan pentingnya bukan hanya “berapa cicilannya?”, melainkan juga “berapa ruang yang tersisa untuk kebutuhan rumah tangga setelah cicilan dibayar?” Saya akan mencatat batas anggaran sendiri sebelum membuka simulasi atau melanjutkan proses. Kebiasaan sederhana ini mengurangi risiko memilih berdasarkan angka bulanan yang tampak ringan, tetapi membebani ketika digabung dengan pengeluaran lain.
Jika Anda sudah menjadi pelanggan, manfaat minggu pertama kemungkinan terasa lebih konkret. Aplikasi seperti ini lebih bernilai ketika dipakai untuk memeriksa hal-hal terkait hubungan pembiayaan, mencari layanan yang dibutuhkan, dan menjaga informasi tetap mudah dijangkau. Saya tidak perlu memperlakukan setiap kunjungan sebagai sesi panjang. Membuka aplikasi sebentar untuk memastikan informasi yang diperlukan jauh lebih realistis daripada berharap akan mengelola seluruh keuangan lewat satu platform.
adiraku tersedia gratis dan memiliki rating usia 3+. Di toko aplikasi, aplikasi ini mencatat rata-rata 4,9 dari sekitar 88 ribu rating, dengan lebih dari 5 juta instalasi. Angka tersebut memberi sinyal bahwa produknya sudah digunakan oleh banyak orang, tetapi saya tetap tidak menjadikan rating sebagai pengganti pemeriksaan pribadi. Aplikasi keuangan bisa terasa sangat baik bagi pengguna yang sudah memiliki kontrak Adira, sementara kurang relevan bagi orang yang hanya mencari rekening digital, pembayaran tagihan umum, atau pencatatan anggaran.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Alur yang paling masuk akal untuk calon peminjam
Saya akan memakai aplikasi ini dengan urutan yang disiplin. Pertama, tentukan kebutuhan: kendaraan, sepeda listrik, atau dana tunai. Kedua, tetapkan batas cicilan yang aman sebelum melihat pilihan. Ketiga, baca kembali informasi yang muncul dan siapkan pertanyaan untuk bagian yang belum jelas. Keempat, simpan catatan pribadi mengenai dokumen, jadwal, dan kewajiban yang harus dipenuhi. Dengan cara itu, aplikasi menjadi alat bantu keputusan, bukan mesin yang menentukan keputusan untuk saya.
Tips ini terdengar sederhana, tetapi cukup penting karena aplikasi pembiayaan sering membuat proses terlihat lebih singkat daripada kenyataan finansialnya. Saya juga tidak akan mengisi pengajuan saat sedang terburu-buru. Kesalahan pada data pribadi atau informasi pengajuan dapat menambah friksi, sehingga lebih baik menggunakan waktu ketika dokumen dan kondisi keuangan sudah siap.
Untuk pengguna kendaraan, saya melihat kegunaan lain yang tidak langsung terlihat dari ringkasan singkat aplikasi. Aplikasi ini dapat menjadi pengingat digital bahwa pembiayaan kendaraan bukan transaksi sekali selesai. Setelah kendaraan diterima, masih ada rutinitas pembayaran dan kebutuhan layanan. Menjadikan aplikasi sebagai tempat yang saya cek pada awal atau akhir bulan membantu menghubungkan pembelian kendaraan dengan kewajiban jangka panjangnya.
Nilai setelah satu bulan: apakah masih layak dibuka?
Setelah kebaruan hilang, nilai adiraku bergantung pada seberapa dekat kebutuhan saya dengan layanan Adira. Jika saya sedang menjalani pembiayaan, aplikasi ini memiliki alasan yang kuat untuk tetap berada di ponsel. Saya bisa kembali ketika membutuhkan informasi, layanan, atau ingin mengingat manfaat adirapoin. Dalam konteks tersebut, aplikasi bukan hiburan dan memang tidak perlu dibuka setiap hari. Kegunaannya muncul pada momen yang tepat.
Saya justru menilai frekuensi buka yang tidak terlalu tinggi sebagai sesuatu yang wajar untuk aplikasi keuangan pembiayaan. Aplikasi semacam ini tidak perlu memaksa pengguna membuat kebiasaan harian seperti media sosial. Kebiasaan bulanan lebih realistis: periksa informasi yang berkaitan dengan kontrak, pastikan kebutuhan layanan sudah ditangani, dan lihat apakah ada manfaat yang relevan. Dengan pola itu, aplikasi tetap berguna tanpa mengambil terlalu banyak perhatian.
Dalam skenario sehari-hari, bayangkan saya membeli motor untuk bekerja. Pada awal bulan, saya memeriksa kondisi keuangan dan memastikan alokasi cicilan tersedia. Jika ada kebutuhan terkait layanan pembiayaan, saya membuka adiraku untuk mencari jalur yang sesuai, bukan langsung mencari nomor atau lokasi secara terpisah. Setelah urusan selesai, saya menutup aplikasi dan kembali ke aktivitas. Sebulan kemudian, saya mengulangi pemeriksaan singkat. Nilai aplikasinya ada pada pengurangan langkah kecil yang berulang, bukan pada pemakaian terus-menerus.
Adirapoin juga berpotensi membuat hubungan dengan aplikasi terasa lebih berkelanjutan. Namun, saya akan memperlakukannya sebagai bonus, bukan alasan utama untuk mengambil pembiayaan. Poin tidak boleh mengubah perhitungan kemampuan bayar. Jika manfaat tersebut relevan dan mudah dipahami, ia menambah alasan untuk tetap menggunakan aplikasi. Jika tidak, fungsi inti berupa akses layanan dan pengelolaan pembiayaan tetap menjadi dasar penilaian.
Di sinilah perbandingannya dengan alternatif biasa menjadi jelas. Mengandalkan kantor cabang atau komunikasi manual mungkin lebih nyaman bagi orang yang membutuhkan penjelasan langsung dan ingin berbicara dengan petugas. Sebaliknya, aplikasi lebih cocok untuk pengguna yang ingin memulai dari ponsel dan mengurangi ketergantungan pada kunjungan fisik. Aplikasi bank atau dompet digital lebih unggul untuk transaksi harian, transfer, dan pengelolaan saldo umum; adiraku lebih terarah untuk kebutuhan yang berhubungan dengan Adira.
Perawatan aplikasi dan kebiasaan yang perlu dijaga
Aplikasi keuangan tidak hanya dinilai dari saat pertama kali dibuka. Saya juga memperhatikan apakah pengguna dapat mempertahankan kebiasaan yang aman. Versi yang tercantum saat ini adalah 2.30.1, dengan kebutuhan minimum Android 7.0. Bagi pengguna Android yang masih memakai perangkat lama, persyaratan ini perlu diperiksa sebelum mengandalkan aplikasi untuk urusan penting. Jika ponsel terlalu lama atau ruang penyimpanannya terbatas, pengalaman dapat terasa lebih merepotkan daripada memakai jalur layanan lain.
Perawatan paling penting bukanlah membuka aplikasi setiap hari, melainkan menjaga perangkat dan akun tetap siap digunakan. Saya akan memastikan ponsel memiliki kunci layar, tidak meminjamkan akses sembarangan, dan tidak menyimpan tangkapan layar informasi sensitif di tempat yang mudah terlihat. Saya juga akan membaca kembali setiap instruksi sebelum mengirim data. Untuk aplikasi pembiayaan, kecerobohan kecil pada perangkat pribadi dapat lebih mengganggu daripada kekurangan fitur.
Saya menyarankan membuat satu waktu pemeriksaan bulanan yang konsisten. Pilih waktu setelah menerima pendapatan atau sebelum menyusun anggaran bulan berikutnya. Pada waktu itu, buka aplikasi untuk meninjau kebutuhan yang memang berkaitan dengan Adira dan catat hal yang perlu ditindaklanjuti. Jangan membuka menu pembiayaan hanya karena ingin melihat pilihan baru jika kondisi keuangan belum siap. Kebiasaan ini menjaga aplikasi tetap menjadi alat pengelolaan, bukan pemicu keputusan konsumtif.
Pengguna juga perlu membedakan tiga aktivitas: mencari informasi, mengajukan pembiayaan, dan mengelola kewajiban yang sudah berjalan. Ketiganya tidak memiliki bobot yang sama. Mencari informasi boleh dilakukan lebih awal, sedangkan pengajuan membutuhkan pemeriksaan anggaran dan dokumen. Pengelolaan kontrak membutuhkan ketelitian berkala. Dengan membedakan tahap tersebut, saya tidak mencampur rasa penasaran dengan keputusan finansial yang mengikat.
Sumber kelelahan yang mulai terasa setelah pemakaian lama
Kelemahan utama aplikasi seperti adiraku bukan selalu pada fungsi inti, melainkan pada ekspektasi pengguna. Orang yang berharap mendapatkan semua fungsi perbankan, pembayaran, pencatatan anggaran, dan layanan pembiayaan dalam satu aplikasi mungkin merasa ruang lingkupnya terlalu khusus. Saya tidak akan memasangnya sebagai pengganti aplikasi bank. Saya memasangnya karena memiliki kebutuhan yang berhubungan dengan Adira.
Proses pembiayaan juga dapat terasa melelahkan jika saya masuk tanpa persiapan. Data pribadi, dokumen, dan pertanyaan mengenai kemampuan bayar membutuhkan perhatian. Aplikasi dapat membuat akses lebih mudah, tetapi tidak menghapus tanggung jawab untuk membaca ketentuan dan memahami konsekuensi. Jika saya sedang terburu-buru, koneksi tidak stabil, atau belum memiliki dokumen yang diperlukan, saya lebih memilih menunda daripada mengulang proses dengan informasi yang tidak lengkap.
Rasa lelah lain muncul ketika aplikasi hanya dibuka untuk satu kebutuhan yang sangat jarang terjadi. Dalam keadaan itu, manfaat jangka panjangnya mungkin tidak cukup besar untuk semua pengguna. Orang yang belum memiliki hubungan dengan Adira, tidak berencana mengambil pembiayaan, dan hanya ingin mengatur pengeluaran harian akan lebih cocok memakai aplikasi anggaran atau layanan bank yang memang dirancang untuk aktivitas tersebut.
Saya juga tidak menyarankan aplikasi ini kepada pengguna yang mudah terdorong oleh penawaran pembiayaan. Walaupun pilihan kendaraan atau dana tunai bisa terasa membantu, keputusan tersebut harus mengikuti rencana keuangan, bukan sebaliknya. Jika Anda sedang mencari cara untuk menutup pengeluaran rutin yang terus berulang, pinjaman bukan solusi yang otomatis aman. Dalam situasi seperti itu, berbicara dengan orang tepercaya atau menyusun ulang anggaran lebih tepat sebelum mempertimbangkan produk kredit.
Untuk pengguna yang membutuhkan bantuan manusia pada setiap tahap, jalur layanan langsung mungkin terasa lebih nyaman. Aplikasi unggul dalam akses mandiri, tetapi tidak semua orang ingin menafsirkan informasi sendiri. Saya akan berpindah ke kanal resmi lain ketika pertanyaan menyangkut detail kontrak, keputusan yang besar, atau bagian yang tidak saya pahami. Menggunakan aplikasi tidak berarti harus memaksakan semua masalah selesai tanpa bantuan.
Siapa yang paling mendapatkan manfaat?
Menurut pengalaman saya, pengguna terbaik adiraku adalah pelanggan atau calon pelanggan Adira yang ingin memusatkan akses pembiayaan dan layanan terkait kendaraan, sepeda listrik, atau dana tunai di ponsel. Aplikasi ini juga cocok bagi orang yang cukup nyaman melakukan pemeriksaan mandiri, menyimpan catatan, dan membuat keputusan setelah menghitung anggaran.
Manfaatnya lebih terbatas bagi orang yang hanya membutuhkan transaksi harian. Jika kebutuhan utama Anda adalah transfer, pembayaran rutin, kartu digital, atau pemantauan seluruh rekening, aplikasi keuangan umum kemungkinan lebih tepat. Jika Anda tidak memiliki rencana menggunakan layanan Adira, memasang aplikasi ini hanya karena ratingnya tinggi juga tidak memberi alasan yang kuat untuk pemakaian jangka panjang.
Saya menyukai pendekatan yang terarah ini karena aplikasi tidak perlu berpura-pura menjadi semua hal. Kekuatan adiraku justru berada pada hubungan antara kebutuhan pembiayaan dan layanan Adira. Selama pengguna memahami batas tersebut, ekspektasinya menjadi lebih realistis dan pengalaman bulan demi bulan terasa lebih ringan.
Putusan jangka panjang saya
Setelah kebaruan minggu pertama berlalu, adiraku tetap layak dipertahankan oleh pengguna yang sedang memiliki atau mempertimbangkan pembiayaan Adira. Nilainya bukan pada seberapa sering aplikasi dibuka, melainkan pada seberapa cepat ia membantu saya menemukan informasi dan layanan ketika memang dibutuhkan. Fitur adirapoin dapat menambah alasan untuk kembali, tetapi fungsi pengelolaan pembiayaan tetap menjadi alasan utama.
Dengan rating rata-rata 4,9, sekitar 47 ribu ulasan, dan lebih dari 5 juta instalasi, penerimaannya terlihat kuat. Saya menganggapnya sebagai tanda bahwa aplikasi ini sudah menemukan kebutuhan nyata di antara banyak pengguna, bukan bukti bahwa setiap orang akan memiliki pengalaman yang sama. Perangkat, kesiapan dokumen, pemahaman finansial, dan hubungan saya dengan Adira tetap menentukan kepuasan.
Rekomendasi saya: pasang jika Anda membutuhkan layanan pembiayaan Adira, tetapi gunakan dengan kebiasaan finansial yang disiplin. Jadikan aplikasi sebagai pusat pemeriksaan berkala, bukan alasan untuk mengambil kredit secara impulsif. Untuk pelanggan yang ingin mengurangi langkah manual dan tetap terhubung dengan layanan terkait, adiraku memiliki tempat yang cukup kuat di ponsel. Untuk orang yang mencari aplikasi keuangan serba bisa, saya akan memilih alternatif yang lebih luas.
Pada akhirnya, aplikasi ini mendapatkan ruang jangka panjang bukan karena saya harus membukanya setiap hari, melainkan karena ia tetap berguna ketika kebutuhan muncul kembali. Selama saya menjaga perangkat, memeriksa informasi dengan teliti, dan tidak mencampur kemudahan akses dengan kemampuan membayar, adiraku terasa sebagai pendamping pembiayaan yang praktis dan cukup fokus.
Kelebihan
- Pengajuan kredit dapat dilakukan langsung dari aplikasi.
- Status pengajuan mudah dipantau tanpa harus datang ke kantor.
- Pilihan tenor membantu menyesuaikan cicilan dengan kemampuan bayar.
- Informasi produk kredit tersedia dalam satu platform.
- Cocok untuk pengguna yang membutuhkan proses pengajuan praktis.
Kekurangan
- Persetujuan kredit tetap bergantung pada hasil verifikasi dan skor kredit.
- Bunga, biaya layanan, dan denda dapat meningkatkan total pembayaran.
- Ketersediaan produk bisa berbeda berdasarkan wilayah dan profil pengguna.
- Pengguna perlu memberikan data pribadi untuk proses verifikasi.
- Keterlambatan pembayaran dapat berdampak pada riwayat kredit.
FAQ untuk adiraku – Kredit & Pinjaman
Apa itu Adiraku – Kredit & Pinjaman dan layanan apa saja yang tersedia?
Adiraku adalah aplikasi layanan keuangan digital dari Adira Finance yang membantu pengguna mengakses informasi serta mengajukan berbagai produk pembiayaan dan pinjaman sesuai ketentuan yang berlaku. Melalui aplikasi ini, pengguna dapat melihat simulasi cicilan, memeriksa status pengajuan, mengecek informasi kontrak, melakukan pembayaran, dan menemukan penawaran tertentu. Ketersediaan fitur dapat berbeda berdasarkan profil pengguna, wilayah, serta hasil penilaian kredit.
Apakah pengajuan kredit atau pinjaman melalui Adiraku pasti disetujui?
Tidak. Adiraku berfungsi sebagai sarana pengajuan dan pengelolaan layanan pembiayaan, tetapi persetujuan tetap bergantung pada proses verifikasi dan penilaian kredit dari Adira Finance. Faktor yang dapat dipertimbangkan antara lain kelengkapan dokumen, kemampuan membayar, riwayat kredit, penghasilan, data pekerjaan, serta kebijakan yang berlaku saat pengajuan. Pastikan semua informasi yang dimasukkan benar agar proses berjalan lancar.
Dokumen dan persyaratan apa yang biasanya diperlukan untuk mengajukan pembiayaan?
Persyaratan dapat berbeda tergantung jenis produk yang dipilih, namun pengguna umumnya perlu menyiapkan identitas resmi seperti KTP, nomor telepon aktif, alamat email, serta informasi pekerjaan dan penghasilan. Untuk produk tertentu, mungkin diperlukan dokumen tambahan, seperti bukti penghasilan, dokumen kendaraan, atau data pendukung lainnya. Sebelum mengirim pengajuan, baca ketentuan di aplikasi dan pastikan dokumen masih berlaku serta mudah dibaca.
Apakah menggunakan Adiraku aman untuk data pribadi dan transaksi pembayaran?
Adiraku dirancang untuk membantu pengguna mengakses layanan Adira Finance melalui perangkat seluler, tetapi keamanan juga bergantung pada kebiasaan pengguna. Unduh aplikasi hanya dari toko aplikasi resmi, gunakan kata sandi atau PIN yang kuat, dan jangan pernah membagikan kode OTP kepada siapa pun. Periksa kembali nama penerima dan detail transaksi sebelum membayar, serta segera hubungi layanan resmi jika menemukan aktivitas mencurigakan.
Apakah ada biaya, bunga, atau denda yang perlu diperhatikan sebelum menggunakan Adiraku?
Ya, setiap produk pembiayaan dapat memiliki ketentuan biaya yang berbeda, termasuk bunga atau margin, biaya administrasi, biaya layanan, dan denda keterlambatan apabila pembayaran tidak dilakukan sesuai jadwal. Jangan hanya melihat jumlah cicilan bulanan; periksa juga total pembayaran, tenor, tanggal jatuh tempo, biaya pelunasan, serta ketentuan lainnya. Gunakan fitur simulasi dan baca perjanjian secara menyeluruh sebelum menyetujui pengajuan.

adiraku – Kredit & Pinjaman
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui customercare@adira.co.id, kunjungi https://www.adira.co.id, atau baca https://adiraku.co.id/privacy-policy mereka.










